Cómo leer la ACF y la PACF: las firmas de AR, MA y ARMA, con ejemplos en R
Antes de estimar un modelo de series temporales hay que decidir cuál. Y para eso, desde Box y Jenkins, se mira lo mismo: dos gráficos de barras, la ACF y la PACF. Cada proceso deja en ellos una firma reconocible, y con una regla de tres líneas puedes leerla. Pero esa regla no se entiende hasta que ves de dónde sale.
Aquí la vamos a sacar de las fórmulas y a comprobarla con datos simulados en R, donde conocemos la respuesta. Al final te dejo cuatro series para que pruebes tú.
Si prefieres verlo paso a paso en pantalla, está en vídeo: ACF y PACF en R: las firmas de AR, MA y ARMA.
La regla, por adelantado
| Proceso | ACF | PACF |
|---|---|---|
| AR(p) | decae | se corta en p |
| MA(q) | se corta en q | decae |
| ARMA(p,q) | decae | decae |
Lo que se corta te dice el orden; lo que decae te dice la familia. Vamos a ver por qué.
Qué miden la ACF y la PACF
La autocorrelación en el retardo es la covarianza entre la serie y su retardo , dividida por la varianza:
La autocorrelación parcial es otra cosa: el último coeficiente de una regresión de la serie sobre sus primeros retardos.
Es decir, lo que aporta el retardo cuando los anteriores ya están dentro. Esa diferencia explica casi todo lo que viene.
Simular para ver la firma sin ruido
Con datos reales nunca sabes qué proceso los generó. Por eso empezamos simulando: 500 observaciones de cada proceso, con parámetros conocidos y 100 de calentamiento. Las guardamos en un tsibble, la tabla de series temporales del ecosistema tidyverts.
library(tsibble)

set.seed(2026)
sim <- function(...) as.numeric(arima.sim(model = list(...), n = 500, n.start = 100))
series <- tsibble(
  t = 1:500,
  ruido = rnorm(500),
  ar1p = sim(ar = 0.8),
  ar1n = sim(ar = -0.7),
  ar2c = sim(ar = c(0.9, -0.5)),
  ma1 = sim(ma = 0.8),
  arma11 = sim(ar = 0.7, ma = 0.4),
  index = t
)
Para dibujar usamos feasts y ggtime, sin el retardo 0: esa barra siempre vale 1 y no aporta nada.
series |> ACF(ar1p, lag_max = 20) |> autoplot()
series |> PACF(ar1p, lag_max = 20) |> autoplot()
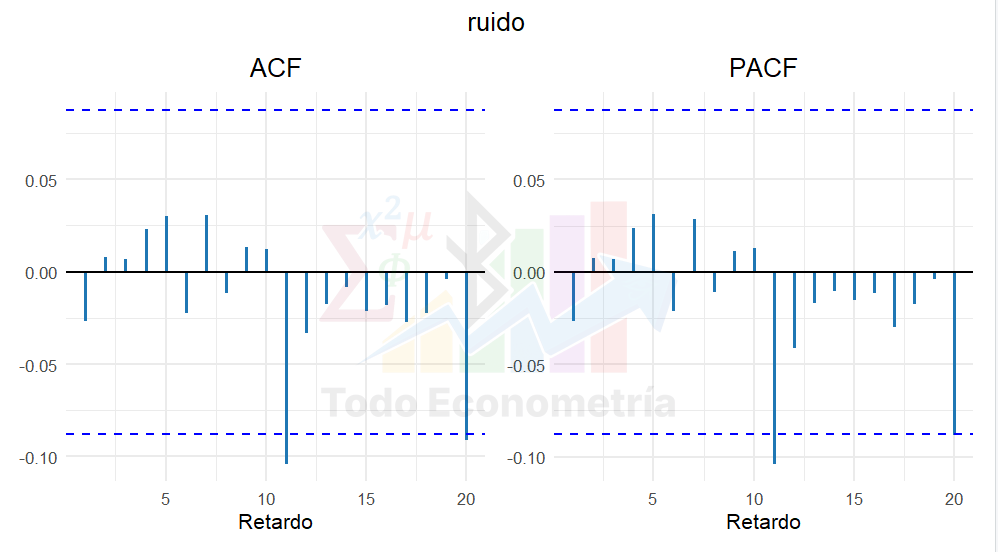
La referencia es el ruido blanco. Todo queda dentro de las bandas, que con 500 datos están en , y el contraste de Ljung-Box da un p-valor de 0.95: no hay nada que explicar.
AR(1): la ACF decae, la PACF se corta
El autorregresivo de orden 1 dice que la serie de hoy es veces la de ayer más un shock:
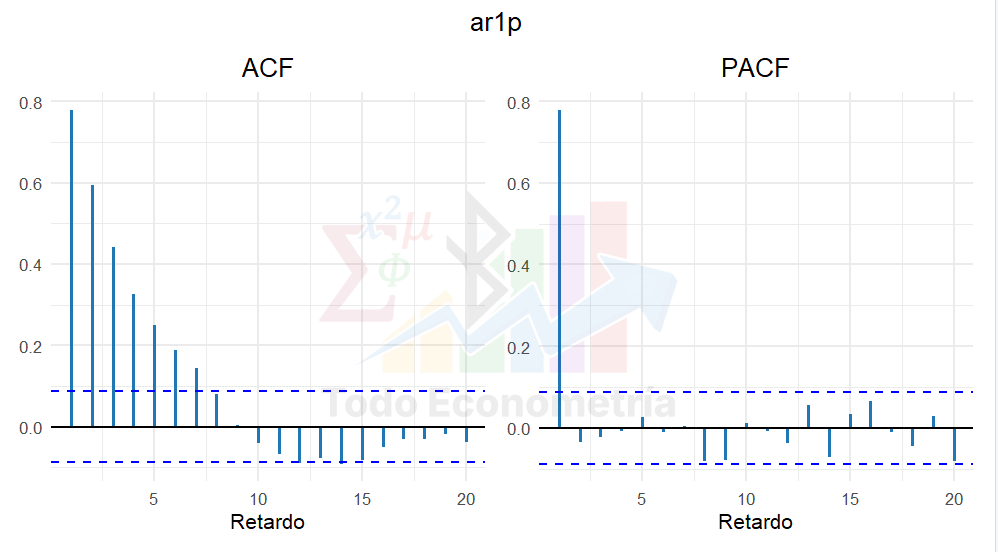
Si multiplicas por y tomas esperanzas, sale . La ACF decae de forma geométrica. La PACF, en cambio, se corta tras el primer retardo: una vez que conoces ayer, anteayer no aporta nada.
Con , la teoría da 0.80, 0.64 y 0.51 en los tres primeros retardos, y la muestra da 0.78, 0.59 y 0.44. La ACF baja despacio, como una escalera; la PACF marca 0.78 en el primero y después nada.
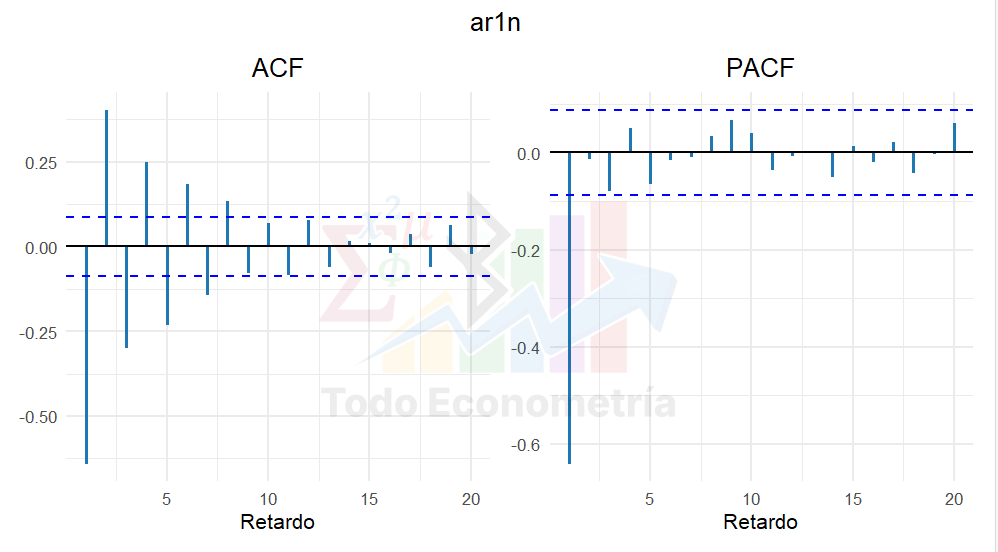
Con negativo, cambia de signo en cada retardo. Para la fórmula da −0.70, 0.49 y −0.34, y la muestra −0.64, 0.40 y −0.30. La ACF zigzaguea mientras se apaga, y la PACF sigue cortándose en el primero, ahora hacia abajo.
AR(2): la onda amortiguada
En el AR(2), la ACF cumple la misma ecuación que el modelo. Son las ecuaciones de Yule-Walker:
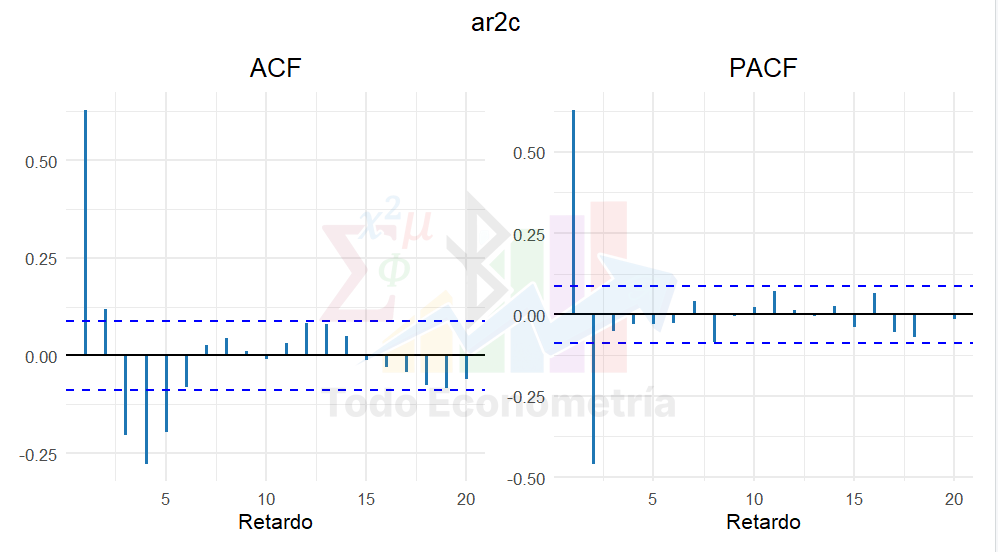
Si , las raíces son complejas y la ACF oscila como una onda que se amortigua. La PACF se corta en el retardo 2, y su valor ahí es justo .
Con y , el discriminante vale −1.19. La ACF empieza en 0.63, cruza el cero en el retardo 3, toca fondo en −0.28 y vuelve. La PACF da 0.63, −0.46 y se acaba: ese −0.46 es la estimación de , que vale −0.5.
MA(1): los papeles se invierten
En el MA(1), la serie es el shock de hoy más veces el de ayer:
Dos observaciones separadas por un periodo comparten un shock; separadas por dos, ninguno. Por eso:
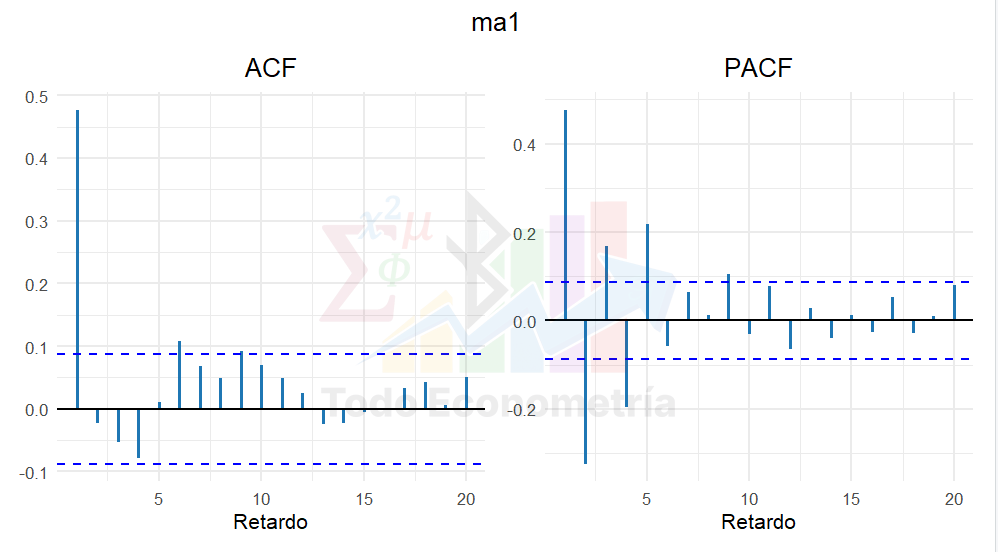
Un detalle útil: esa fracción nunca pasa de 0.5 en valor absoluto. Si ves un primer retardo de 0.7 que se corta en seco, no es un MA(1).
Ahora es la ACF la que se corta y la PACF la que decae, alternando el signo. Con la fórmula da y la muestra 0.477; en el retardo 2, −0.02. La PACF alterna: −0.32, 0.17, −0.20. Es el espejo del AR(1).
Cuidado con el signo de
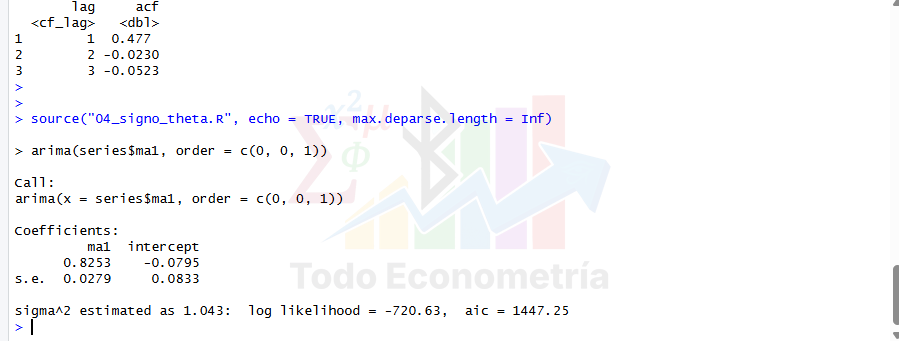
Algunos libros escriben el MA con menos . ¿Y R? Estimamos con arima la serie simulada con :
arima(series$ma1, order = c(0, 0, 1))
El coeficiente sale 0.83, positivo: R usa el signo más, igual que la fórmula de arriba. Conviene comprobarlo antes de comparar con un manual.
ARMA(1,1): ninguna se corta
En el mixto, el primer retardo mezcla las dos partes:
A partir del segundo manda la parte autorregresiva: . Resultado: ninguna de las dos funciones se corta.
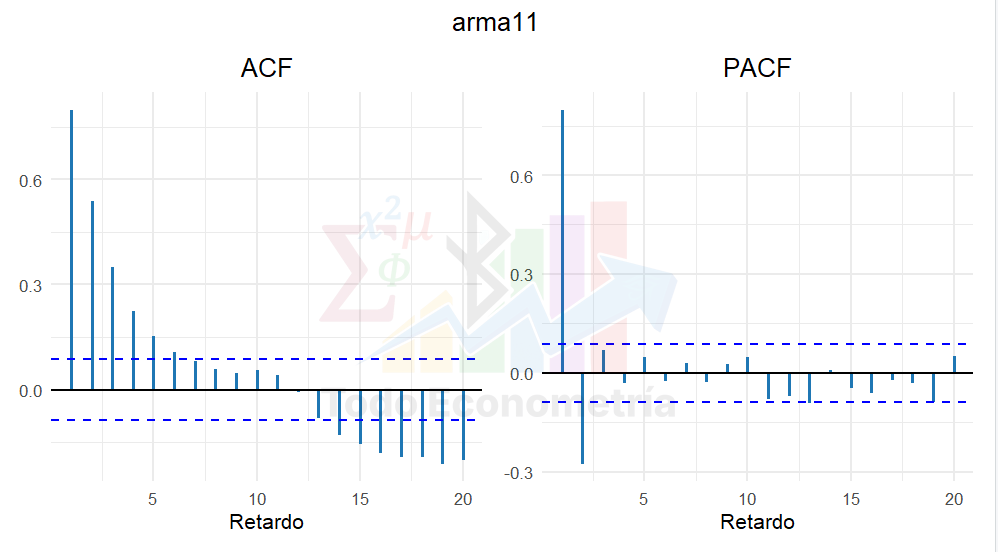
Con y , la fórmula da 0.819 en el primer retardo, y después 0.57 y 0.40. La muestra, 0.80, 0.54 y 0.35. La PACF tampoco se corta: 0.80, −0.28, 0.07, y se va apagando. Cuando ninguna de las dos se corta, piensa en un ARMA.
Tu turno
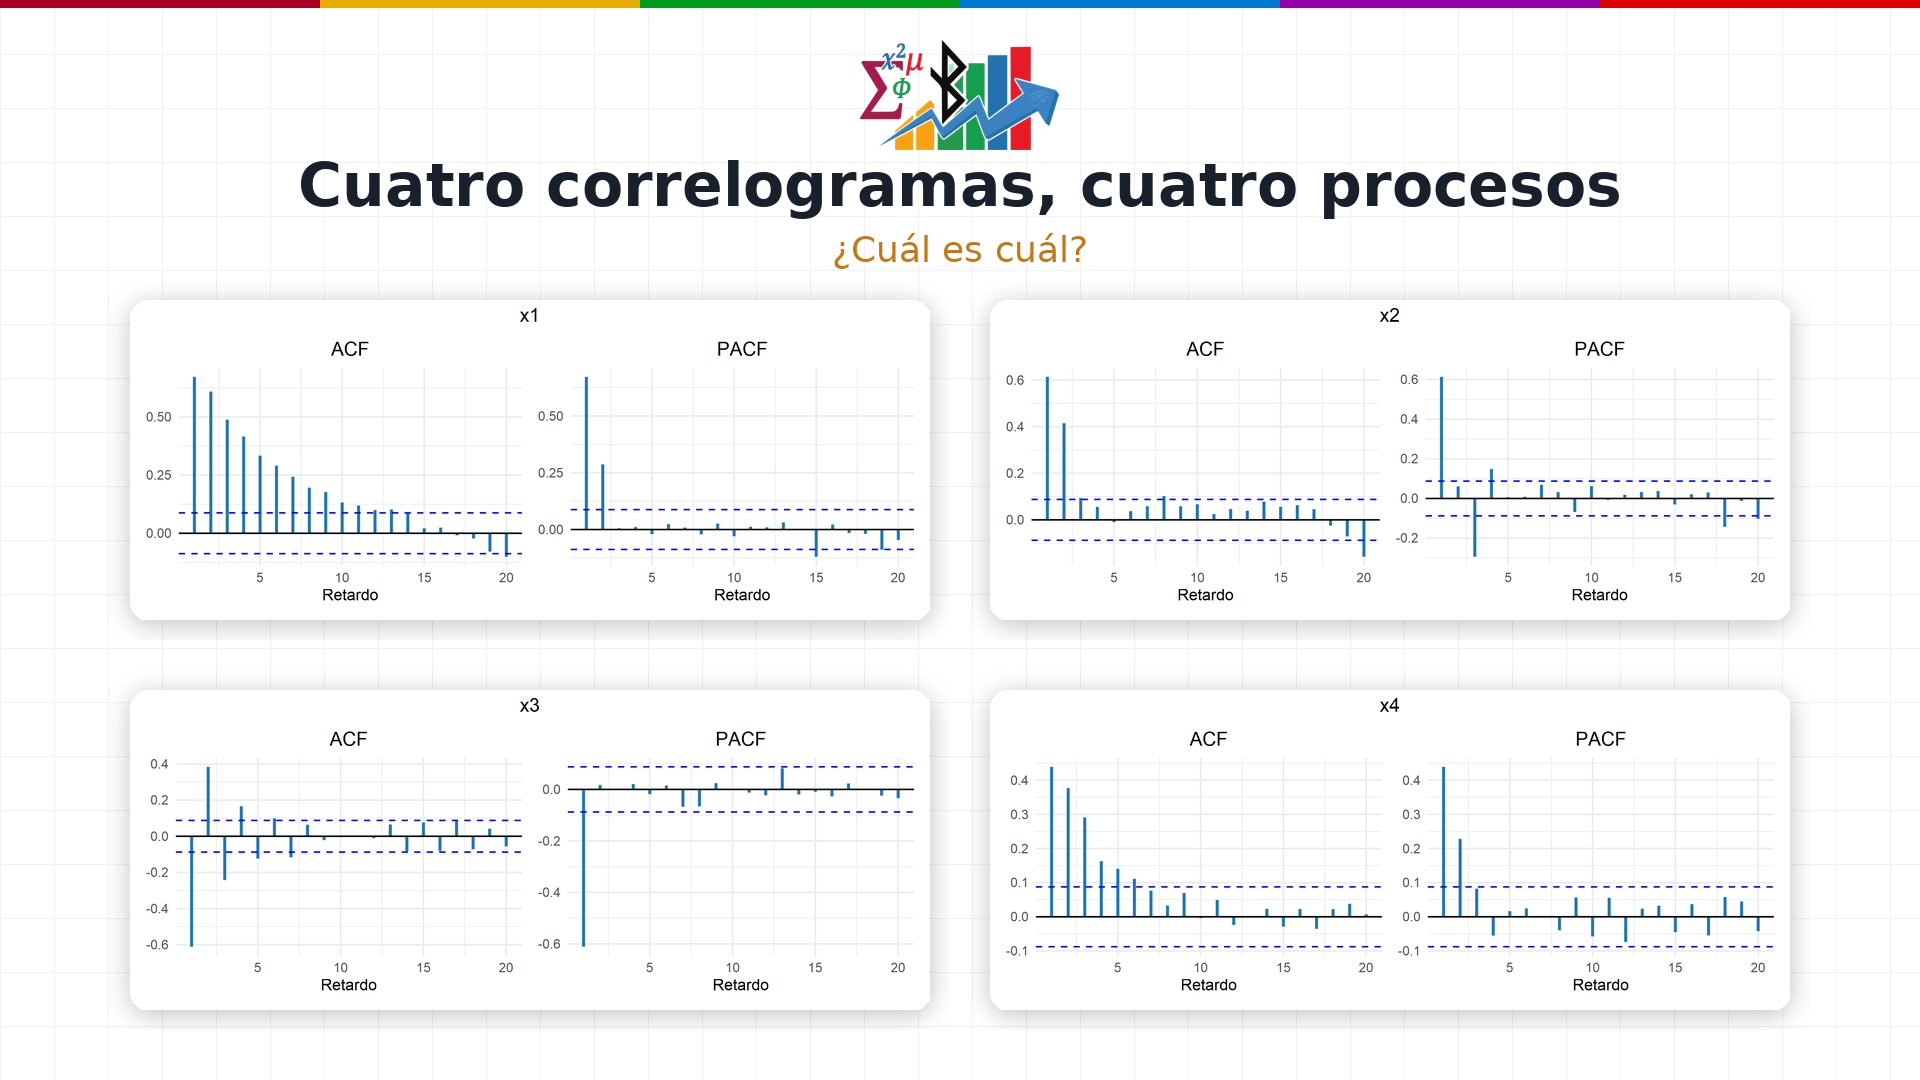
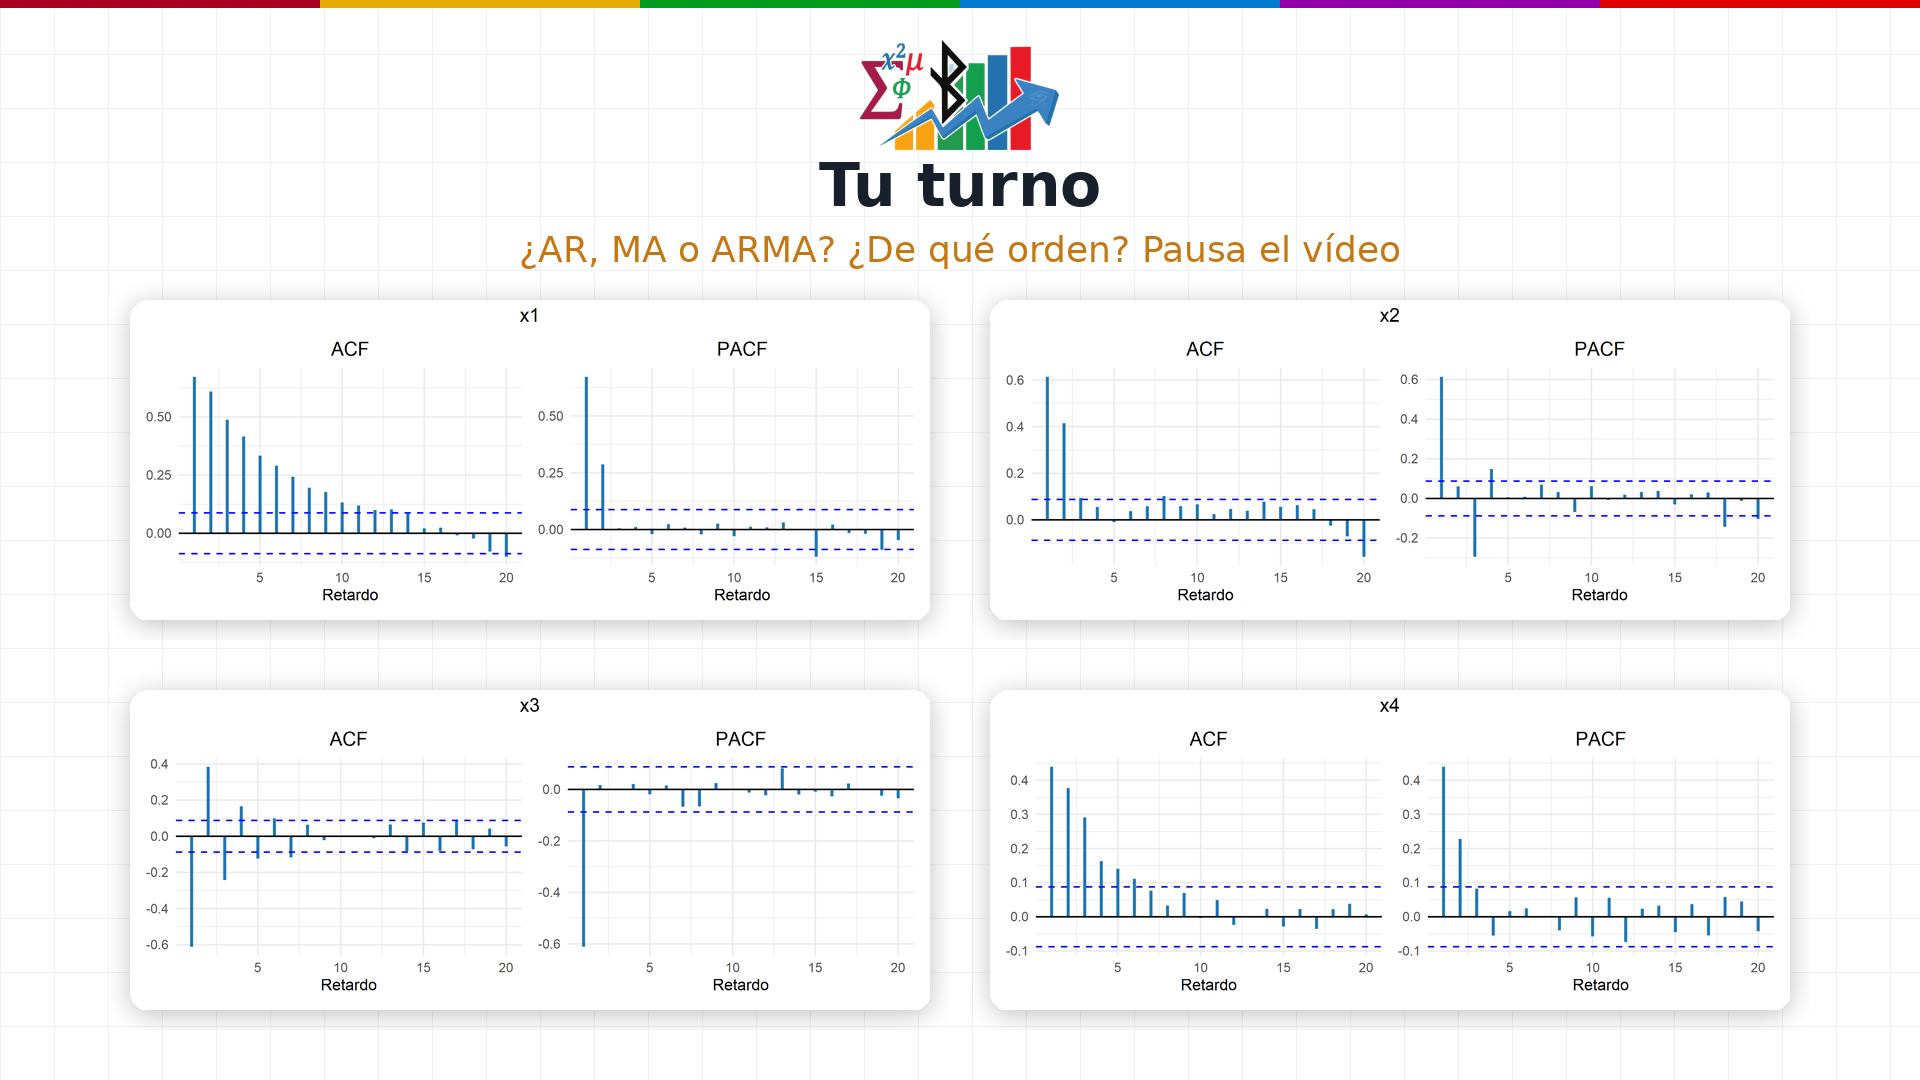
Estas son cuatro series simuladas, a . Para cada una: ¿AR, MA o ARMA, y de qué orden? Decide antes de seguir leyendo.
Solución
- : la ACF decae despacio y la PACF se corta en el 2. Es un AR(2), simulado con 0.5 y 0.3.
- : la ACF se corta en el 2. Es un MA(2).
- : zigzag en la ACF y un solo pico negativo en la PACF. Es un AR(1) con negativo.
- : la ACF empieza en 0.44 y decae despacio, y la PACF tampoco se corta. Es el ARMA(1,1).
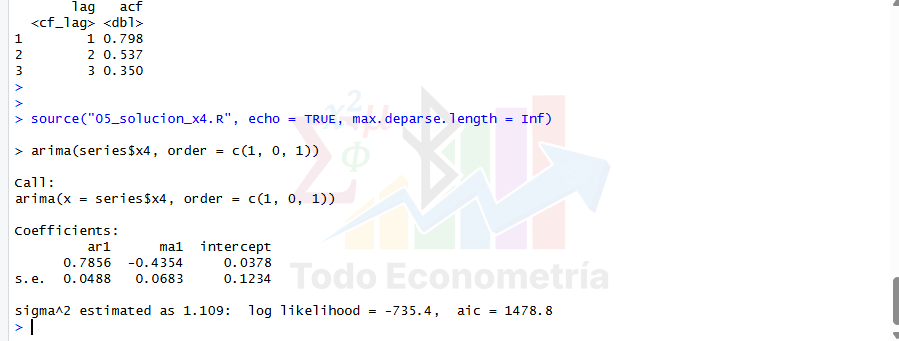
Lo confirmamos estimando con arima: sale 0.79 y −0.44, frente a los 0.8 y −0.5 de la simulación. La parte MA, con signo contrario, se come parte de la autocorrelación del AR: por eso la ACF arranca tan baja.
Con datos reales
En una serie real, la firma nunca sale tan limpia como aquí. Por eso la identificación no acaba en estos gráficos: te da candidatos, que luego hay que estimar y diagnosticar. Pero saber leerlos es lo que separa elegir un modelo de probar a ciegas.
El tutorial completo, con el código en pantalla: ACF y PACF en R: las firmas de AR, MA y ARMA. El siguiente paso son los picos en el 12, el 24 y el 36: la estacionalidad.
Cómo saber si una serie es estacionaria: la ACF que no baja y el test de Dickey-Fuller, con ejemplos en R
Una ACF que empieza en casi 1 y no baja no es un modelo: es una serie sin estacionariedad. Cómo reconocerla, confirmarla con Dickey-Fuller y saber cuántas veces diferenciar.
Cuando todos los paneles están en verde y el sistema está fallando
Todos los paneles en verde y las alertas saltando sobre actas legítimas. En este escenario de noche electoral la causa no está en el modelo ni en los servidores, sino en el dato, y solo se ve con métricas, logs y trazas correlacionados.
¿Necesitas resolver algo parecido?
Modelización cuantitativa, validación de modelos y data leadership. Trabajo bajo NDA si lo pides.
Háblame de tu proyecto →