PISA: todos señalan a un culpable, los datos no se lo dan a ninguno
En el artículo anterior prometí dejar las opiniones y sentar a los sospechosos ante los datos. La caída de PISA en matemáticas tiene dos culpables de moda, y cada uno tiene su hinchada: la derecha señala a la reforma educativa —la LOMLOE aquí, el currículo blando de Finlandia allá— y la izquierda señala al dinero, a los recortes y a la desigualdad. Son dos hipótesis contrastables, no dos consignas, y eso es exactamente lo bueno: se pueden llevar a los números. Lo he hecho con los datos actualizados a PISA 2025 —la ola que la OCDE publicó este 8 de septiembre— y con dos herramientas que separan la correlación cómoda de la causa real: un vistazo a si el desarrollo económico explica algo, y un control sintético que pone en el banquillo tanto a la LOMLOE española como al caso que todo el mundo cita, Finlandia. Adelanto el final para que nadie se llame a engaño: ningún culpable recibe una condena firme —aunque, como se verá, España deja una pista que Finlandia no—, y esa conclusión no le va a gustar por igual a quien culpa a la ley ni a quien la defiende.
¿Fue el dinero? El desarrollo no explica la caída
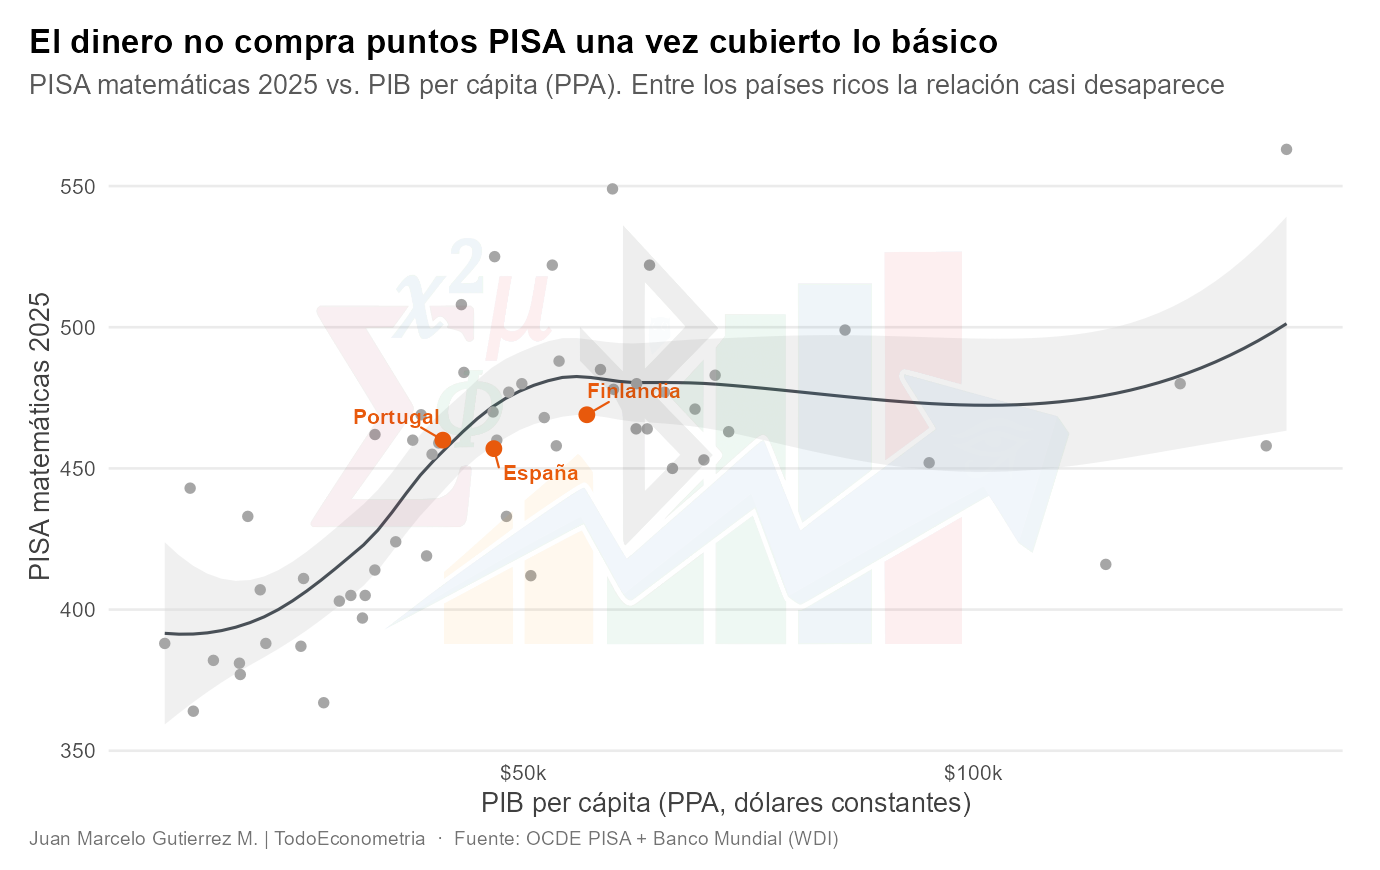
Empecemos por el sospechoso económico, porque es el más fácil de descartar. Es verdad que, mirando todo el planeta, los países ricos puntúan más que los pobres en PISA: la correlación entre la nota de matemáticas de 2025 y el PIB por habitante es de 0,57, y sube a 0,68 si se toman logaritmos. Pero esa cifra engaña, porque casi todo su empuje viene de la parte baja de la tabla, de países donde más renta significa por fin escuelas, libros y maestros. En cuanto uno se queda solo con los países desarrollados —los que ya tienen lo básico cubierto, por encima de unos 35.000 dólares de renta por habitante—, la relación se desploma a 0,18, es decir, prácticamente desaparece. El dinero compra puntos cuando falta lo esencial y deja de comprarlos una vez cubierto: España, Finlandia y Portugal aparecen apiñados en esa meseta donde tener más PIB ya no predice mejores resultados.
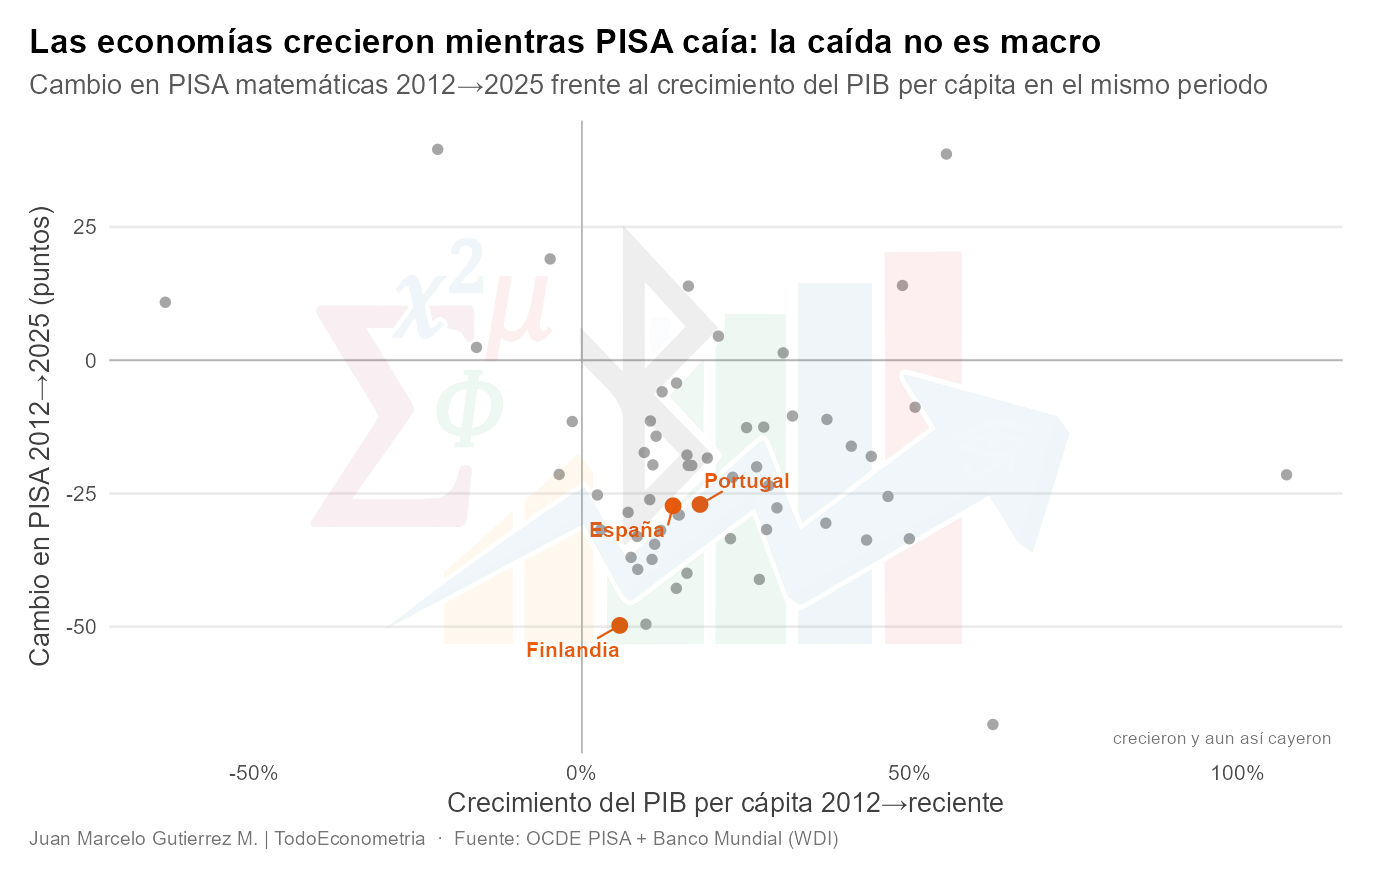
La prueba definitiva contra el sospechoso económico es mirar el movimiento, no la foto fija. Si la caída de PISA fuera hija de la crisis o del empobrecimiento, los países que se hubieran empobrecido serían los que más habrían caído. Ocurre lo contrario: entre 2012 y 2025, 48 de los 59 países con datos crecieron económicamente y aun así retrocedieron en matemáticas, España, Finlandia y Portugal entre ellos, y la correlación entre crecimiento del PIB y cambio en PISA es de −0,17, si acaso ligeramente negativa. Las economías crecieron mientras las notas bajaban; el deterioro educativo y el ciclo económico van por caminos separados. Quien quiera explicar la caída de PISA con la renta o los recortes se queda sin datos: el desplome atraviesa por igual a países que se enriquecieron y a países que se estancaron.
¿Fue la reforma? Empecemos por casa
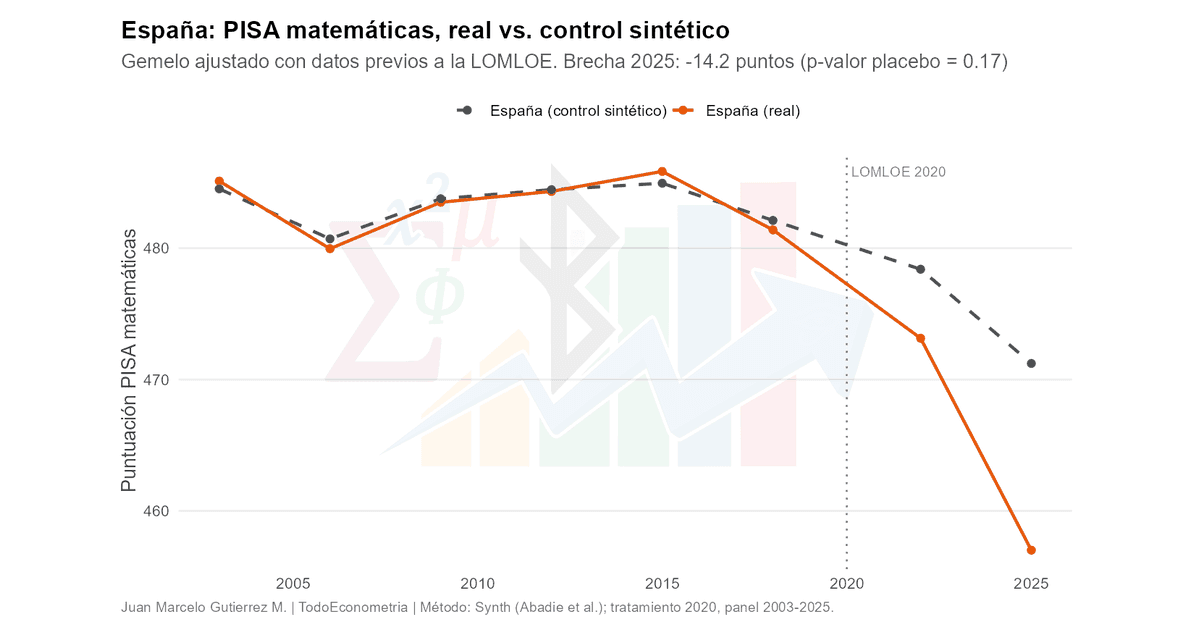
Descartado el dinero, queda el sospechoso favorito de la otra orilla: la reforma. Y como el artículo es sobre España, empecemos por España en vez de por el ejemplo extranjero cómodo. La herramienta es el control sintético (el método de Abadie, Diamond y Hainmueller): se construye una "España de laboratorio" como la combinación de países que mejor imita su trayectoria de PISA antes de la LOMLOE de 2020, y se mira si la España real se separa de ese gemelo después. Aquí el método se porta muy bien, porque España resulta fácil de imitar: su gemelo —Japón, Uruguay, Italia, Irlanda y Francia, sobre todo— la calca casi punto por punto durante quince años, de 2003 a 2018, con un error de ajuste previo de poco más de medio punto. Sobre un ajuste tan limpio, lo que pasa después se ve con nitidez: en 2022 la España real queda cinco puntos por debajo de su gemelo, y en 2025 la brecha se abre hasta catorce puntos —457 reales frente a 471 del contrafactual—. Y, a diferencia de otros casos que veremos, esa separación no venía de antes: aparece justo en la ventana posterior a la reforma.
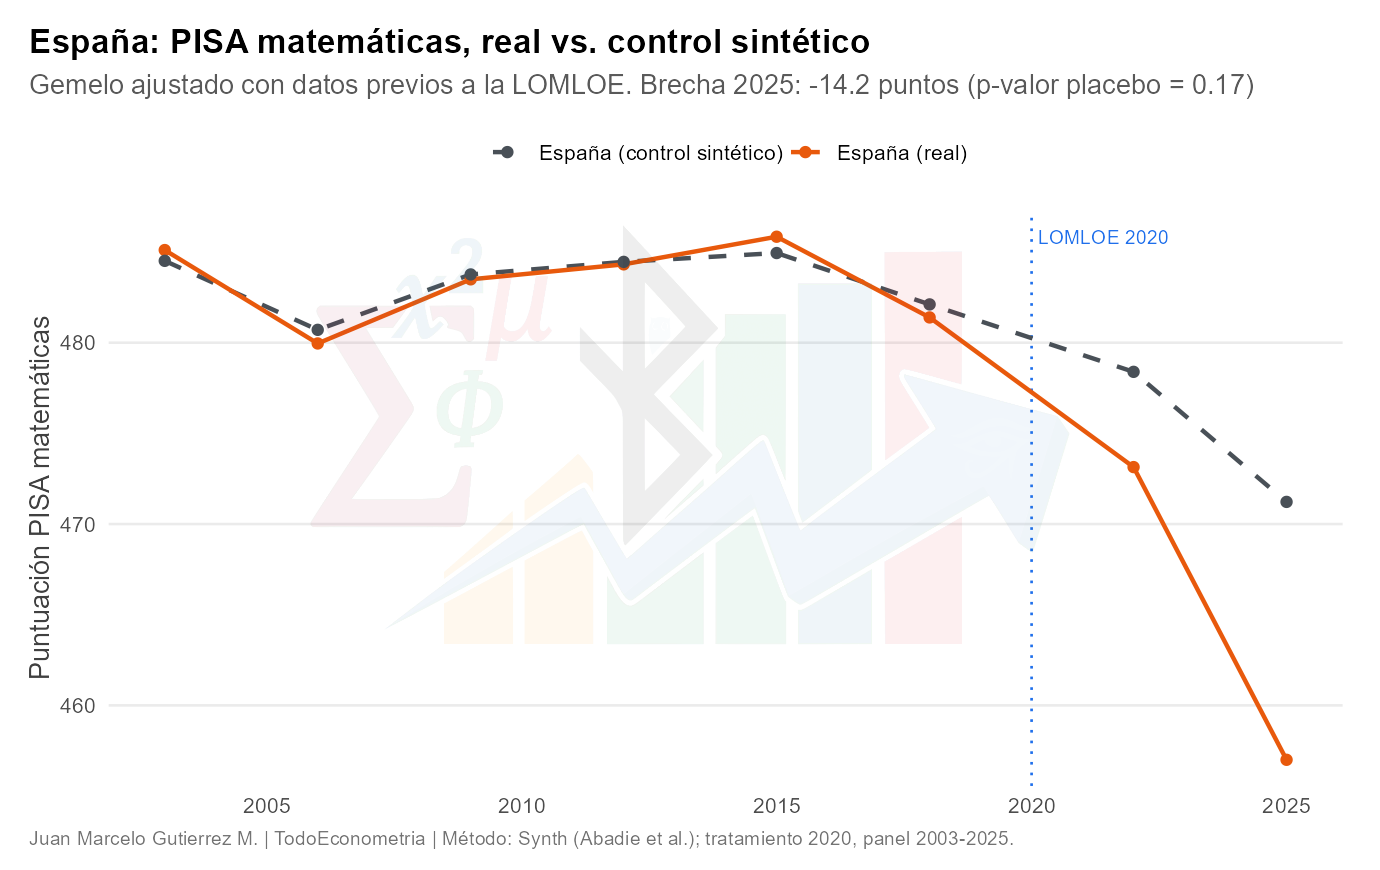
Antes de que nadie titule, toca la misma prueba de honestidad que a los demás: ¿es esa brecha excepcional o es azar? Repitiendo el ejercicio sobre los otros países como si cada uno hubiera reformado en 2020, la de España queda en el puesto 6 de 36, con un p-valor de 0,17. Eso es mucho más llamativo que la media —solo cinco países se separan más—, pero no alcanza el listón convencional de significatividad: uno de cada seis placebos produce una brecha igual o mayor por puro azar. Y hay un segundo motivo de cautela que ninguna estrella estadística puede borrar: la ventana 2020-2025 es también la del COVID y el cierre prolongado de aulas; la primera cohorte realmente expuesta a la nueva promoción es la evaluada en 2025; y con solo dos olas posteriores a la reforma es imposible separar el efecto de la ley del de todo lo demás que le ocurrió a España a la vez. Lo honesto no es exculpar ni condenar, sino reconocer que aquí sí hay una pista con motivo y oportunidad —una brecha real, mayor que la de casi todos, que se abre cuando y donde la reforma predice—, y que una pista no es una condena.
El caso que todos citan: Finlandia tiene coartada
Y ahora sí, el ejemplo que llena los artículos: Finlandia, el país al que peregrinaba medio mundo, que en 2016 recortó horas de matemáticas en favor de las competencias y se ha dejado setenta y cinco puntos desde 2003. El mismo método le da una brecha aún mayor que a España —en 2025 marca 469 frente a los 503 de su gemelo, treinta y cuatro puntos, robustos al quitar donantes uno a uno—. Titular servido. Salvo que, sometida a las dos pruebas, la brecha finlandesa se deshace justo donde la española aguanta. Primera prueba, el azar: aplicado el método a los treinta y seis donantes como si cada uno hubiera reformado en 2016, Finlandia queda en el puesto 27 de 36, con un p-valor de 0,75; veintiséis países se separan más sin que ninguna reforma lo explique. En la figura, su línea naranja no se descuelga del enjambre gris: se hunde con él.
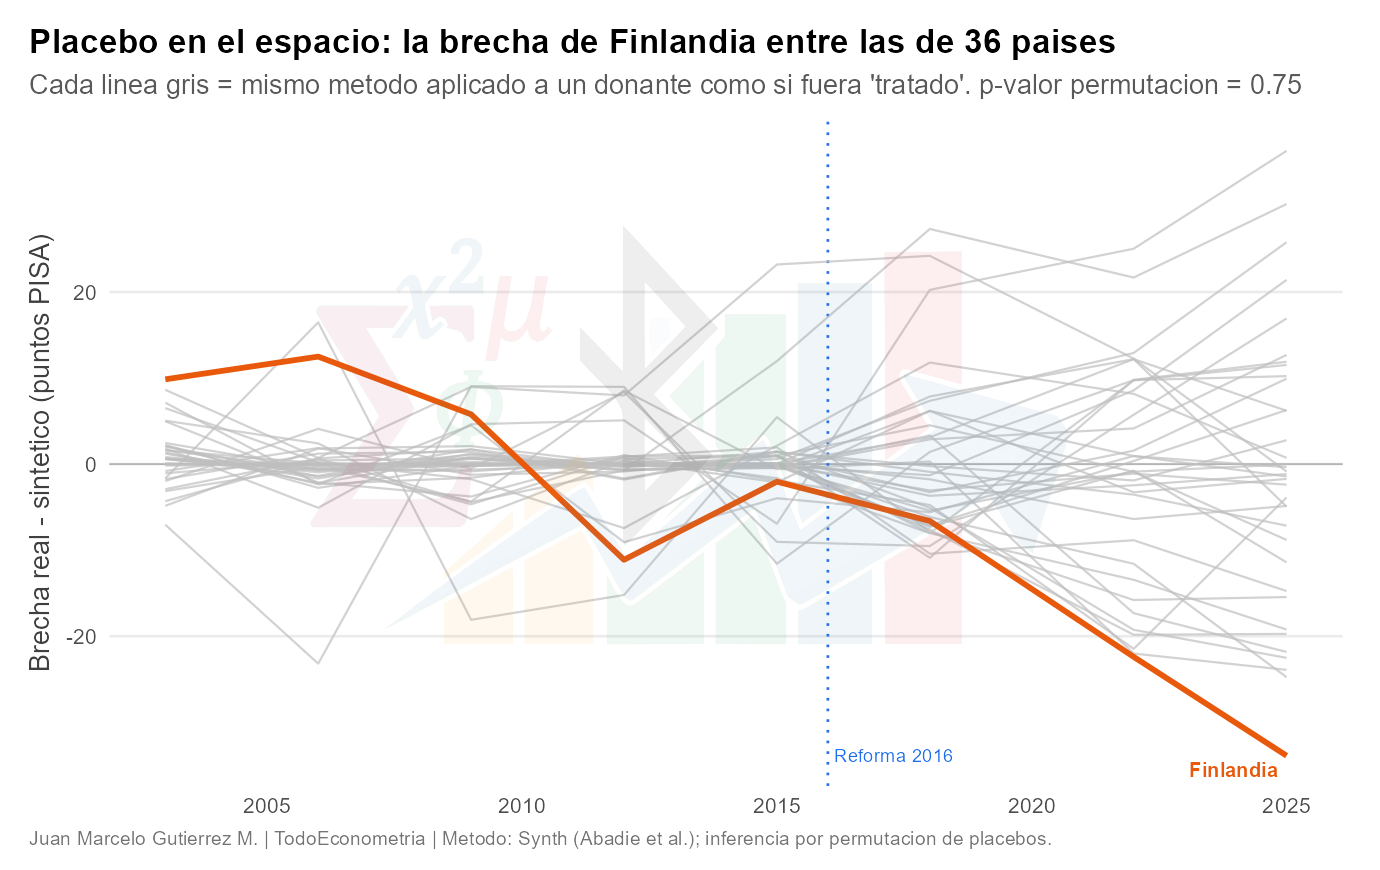
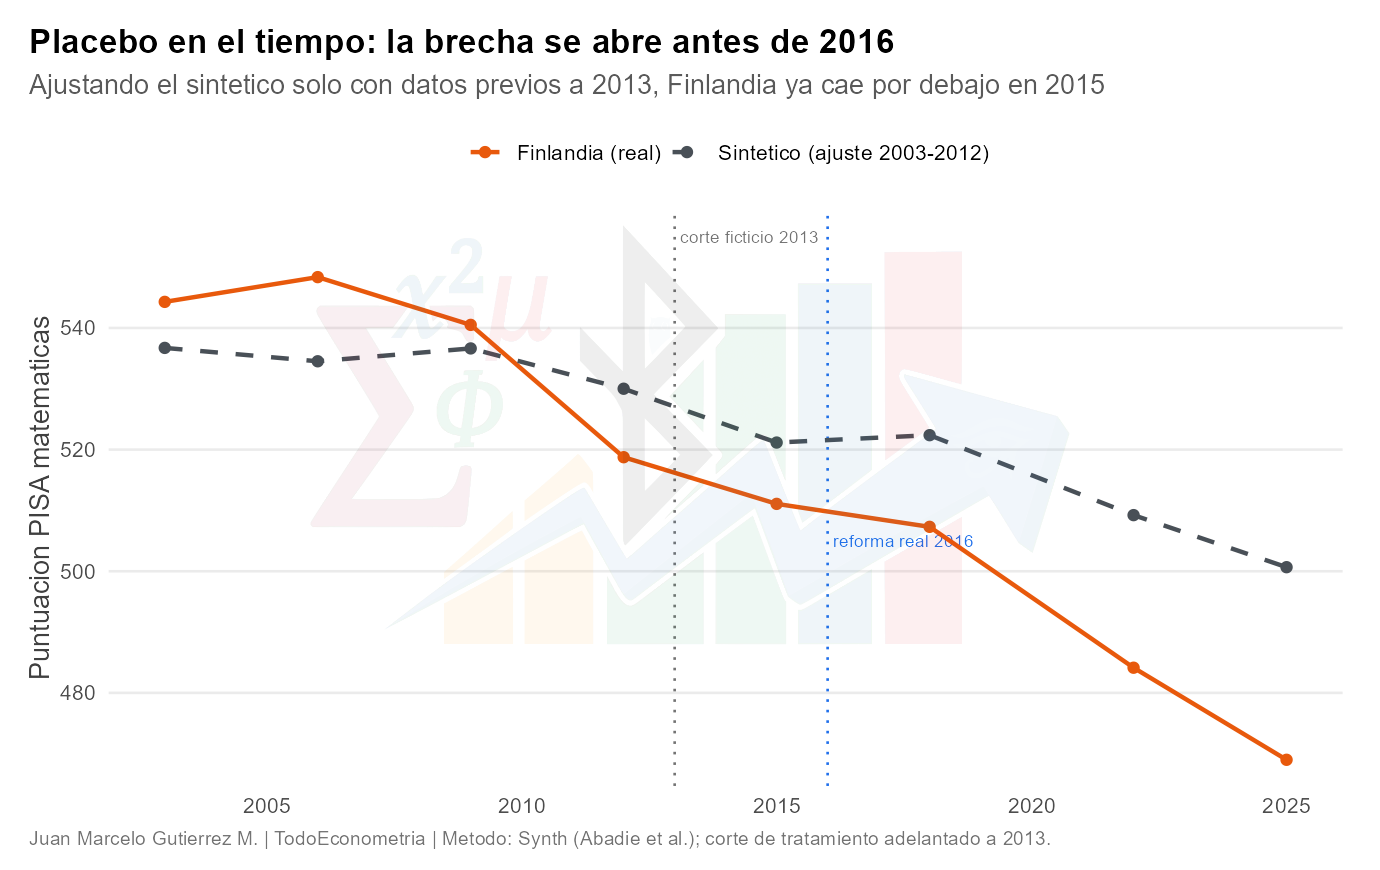
Segunda prueba, el calendario, y es la que remata la coartada. Si ajusto el gemelo con solo datos anteriores a 2013, la Finlandia real ya cae por debajo en 2015 —diez puntos—, con la separación abriéndose desde 2012, cuatro años antes de que la reforma pudiera afectar a ningún alumno evaluado. El sospechoso llega tarde a su propio crimen: la víctima ya se desangraba cuando entró en la habitación. Es justo lo contrario de España, donde la brecha aparece después de la reforma y no antes. Y un tercer caso cierra el cuadro: Portugal endureció su currículo en 2013, fue la historia de éxito de la década, y su brecha frente al gemelo es de apenas tres décimas de punto. La reforma que supuestamente hundió no deja firma; la que supuestamente salvó, tampoco.
Lo que esto significa para España
Aquí es donde la conclusión, como avisé, reparte disgustos a partes iguales, y ahora se entiende por qué. A quien usa a Finlandia para condenar por analogía a la LOMLOE hay que quitarle el ejemplo: el caso estrella del "las reformas blandas hunden PISA" es precisamente el que no aguanta las pruebas, porque su caída empezó años antes de la reforma. Pero a quien defiende la LOMLOE ese argumento tampoco le sirve para dormir tranquilo, porque España no es Finlandia: es el único de los tres casos donde el método encuentra una brecha llamativa que se abre justo en la ventana de la reforma. Y ahora lo que ninguno de los dos bandos suele aceptar: esa pista española no llega a condena. Con un p-valor de 0,17, solo dos olas posteriores y el COVID de por medio, no se puede atribuir la brecha a la ley en lugar de a todo lo que ocurrió a la vez. La honestidad estadística obliga a sostener las dos cosas juntas: hay señal suficiente para no exculpar a la reforma española, e insuficiente para condenarla.
Si ni el dinero ni la ley sirven de culpable único, ¿qué queda? Queda lo que ya apuntaba el primer artículo, que es más aburrido de titular y más difícil de arreglar: un desgaste de fondo, común a casi todo el mundo desarrollado, sobre el que operan a la vez la atención fragmentada por las pantallas —que la propia OCDE cuantifica—, unos estándares que la política de promoción ha ido reblandeciendo, y la creciente escasez de profesorado que el último informe pone sobre la mesa. Tres causas que se refuerzan y ninguna que sirva de villano de titular. Y esa es, en el fondo, la lección que me importa como economista más que el veredicto sobre Finlandia: un número aislado —los treinta y cuatro puntos de brecha— es un relato; lo que lo convierte en un hallazgo, o lo desmonta, son los placebos, el calendario y el caso de control, es decir, el trabajo de intentar refutar la propia tesis antes de publicarla. En un mundo donde cualquiera, con una máquina al lado, puede generar una gráfica con una línea que baja y una fecha de ley debajo, el valor ya no está en producir la correlación, sino en saber preguntarle si significa algo y en tener el criterio para aceptar que, muchas veces, la respuesta honesta es "no con estos datos". Que es, precisamente, lo que PISA lleva dos décadas avisando que estamos dejando de enseñar.
Juan Marcelo Gutierrez Miranda | TodoEconometria
Nota metodológica
Datos: PISA matemáticas, olas trienales 2003–2025 (OCDE; la ola 2025 se publicó el 8 de septiembre de 2026). Macro: Banco Mundial (WDI) — PIB per cápita en paridad de poder adquisitivo, dólares constantes; el corte "países ricos" es PIB pc > 35.000. Control sintético (Abadie, Diamond y Hainmueller, 2010) con treinta y seis países/territorios de panel completo 2003–2025 como donantes (excluidos los agregados de la OCDE). Predictores: las puntuaciones de cada ola previa al tratamiento. Fechas de tratamiento: España 2020 (LOMLOE; pre 2003-2018), Finlandia 2016 (pre 2003-2015), Portugal 2013 (pre 2003-2012). Inferencia por permutación de placebos en el espacio (reasignando el tratamiento a cada donante) y en el tiempo (adelantando el corte); el p-valor es la proporción de placebos con un cociente de RMSPE post/pre igual o mayor que el del país tratado. Robustez por leave-one-out sobre los donantes con peso. Salvedad: el pre-periodo es corto (5-6 olas) y las olas posteriores a cada reforma son pocas (dos o tres), de modo que el ejercicio es ilustrativo, no una estimación causal al nivel de los diseños con series largas; en el caso español, además, la ventana coincide con el COVID, lo que impide separar la reforma del resto de perturbaciones. Reproducible en R/00_build_pisa2025.R, R/05_synth_inference.R, R/06_macro_pisa.R y R/07_synth_spain.R.
Referencias
- Abadie, A., Diamond, A. y Hainmueller, J. (2010). Synthetic Control Methods for Comparative Case Studies. Journal of the American Statistical Association, 105(490), 493–505.
- OECD (2026). PISA 2025 Results (Volume I). OECD Publishing. París. (Publicado el 8 de septiembre de 2026.)
- OECD (2020). Education Policy Outlook: Finland. OECD Publishing. París. (Currículo de educación básica vigente desde 2016; declive visible ya en PISA 2012–2015.)
- Our World in Data / OECD. PISA: Mean performance in mathematics (serie 2003–2022 por país).
- World Bank. World Development Indicators (PIB per cápita PPA, dólares constantes).
- Gutierrez Miranda, J. M. (2026). Evaluación por prompts: desplazar la evaluación del producto al proceso en la enseñanza en la era de la IA generativa. TodoEconometria.
¿Necesitas resolver algo parecido?
Modelización cuantitativa, validación de modelos y data leadership. Trabajo bajo NDA si lo pides.
Háblame de tu proyecto →